💡この記事のポイント
✅「72の法則」でわかる資産が2倍になるまでの期間
✅毎月3万円を年利7.2%でつみたて運用できた場合、約18年で資産が元本の2倍に
✅大切なのは自分に合った「ちょうどいい」リスクとリターン
✅資産形成の参考になる投資信託5本を紹介
✅「72の法則」でわかる資産が2倍になるまでの期間
✅毎月3万円を年利7.2%でつみたて運用できた場合、約18年で資産が元本の2倍に
✅大切なのは自分に合った「ちょうどいい」リスクとリターン
✅資産形成の参考になる投資信託5本を紹介

「72の法則」とは?年利7.2%なら10年で2倍に
つみたて投資でも約18年で元本の2倍に?
どの程度のリスク・リターンを目指すのか?
大切なのは、自分に「ちょうどいい」リスクとリターン
ハイリスクな株式ファンドだけが選択肢ではない
参考ファンド5選
資産運用で
🙋「お金を2倍に増やす」
と聞くと、大きな利益を狙う投資をイメージするかもしれません。
しかし、時間をかけて少しずつお金を増やしていく方法もあります。
そんな資産形成の考え方を理解するのに役立つのが「72の法則」です。
今回は「72の法則」を入り口に、長期のつみたて投資と、自分にとって「ちょうどいい」リスクとリターンの関係を考えてみましょう。
「72の法則」とは、一定の利回りで複利運用した場合、元本が約2倍になるまでの年数を簡単に概算できる法則です。
計算方法は「72÷年利(%)」です。
例えば、100万円を年利7.2%で運用すると、
72÷7.2=10となり、約10年で元本が2倍になる計算です。
これは複利の効果によるものです。複利とは、運用で得られた利益も元本に加えて、さらに運用していく仕組みです。
以下のように年利が変わると、資産が2倍になるまでの期間も変わります。
※本記事での概算は、税金や手数料などは考慮していないシミュレーションです。将来の運用成果を保証するものではありません。
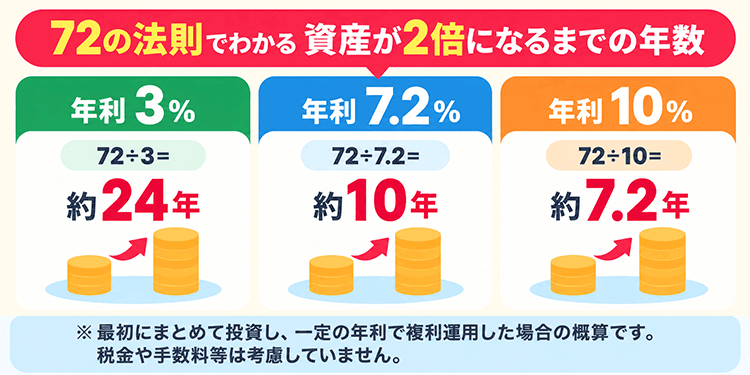
年利10%なら約7.2年、年利3%でも約24年で資産が2倍になる概算です。
つまり、それほど高い利回りを想定しなくても、運用期間を長く取ることで複利の効果が大きくなる可能性があるのです。
では、毎月一定額を投資する「つみたて投資」の場合はどうでしょうか。
例えば、毎月3万円を年利7.2%でつみたて投資したとします。
年利7.2%で運用できたと仮定すると、約18年2カ月で資産は約1,309万円になります。この時点のつみたて元本は654万円なので、運用収益によって資産が約2倍になる概算です。
72の法則による「10年で2倍」と異なるのは、つみたて投資では毎月少しずつお金を投資するためです。最初に投資したお金と、後から投資したお金では運用できる期間が違います。
ここで、年利3%、7.2%、10%で20年間つみたてた場合を比べてみましょう。
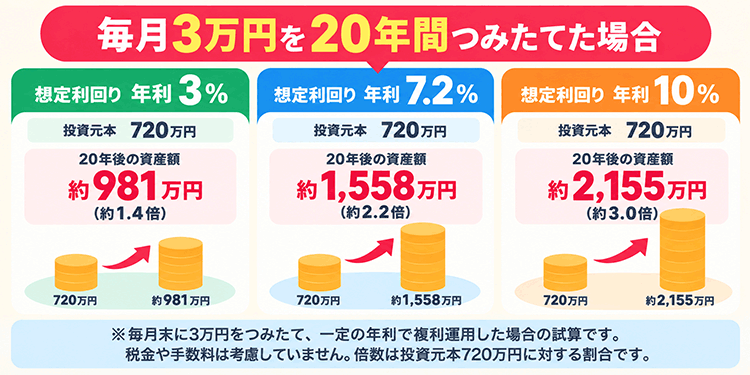
年利10%なら20年後に約3倍、年利7.2%で約2.2倍、年利3%でも約1.4倍になる概算です。もちろん、実際の投資では毎年同じ利回りになるわけではなく、元本割れの可能性もあります。
こうして比較すると、資産形成では高い利回りだけでなく、長く運用を続けることも重要だとわかります。
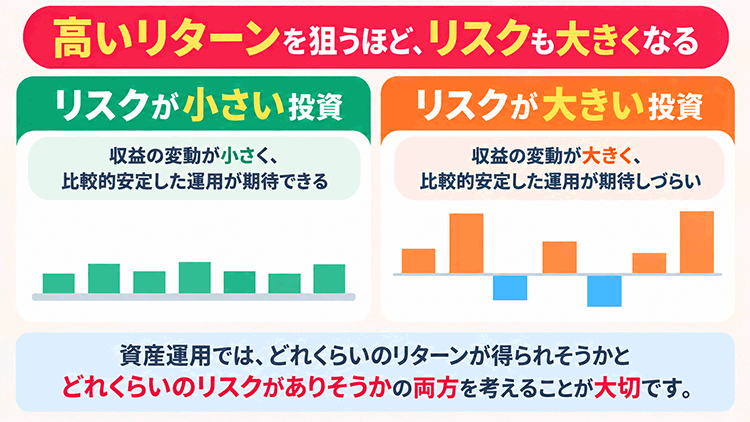
投資の世界では、一般的に高いリターンを期待するほど、大きなリスクを伴う傾向があります。
ここでいうリスクとは、単に「危険」という意味ではありません。投資で得られる収益が、予想よりも大きく上回ったり、下回ったりする変動の大きさを指します。
資産運用を考える際には、「どれくらいのリターンが得られそうか」とともに、「どれくらいのリスクがありそうか」の両方を考えることも大切です。
例えば、同じ年利7.2%のリターンを想定していても、リスクが大きい場合は、実際の運用結果が想定から大きくブレる可能性があります。
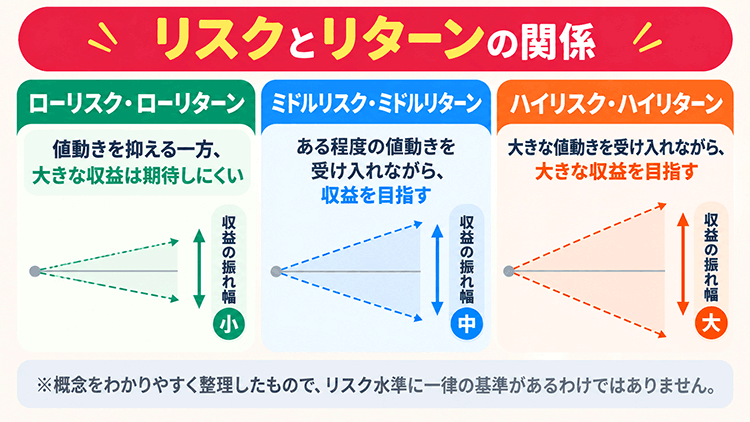
投資や資産形成を考える場合、どうしてもリターンばかり考えがちです。
しかし、一般的にはリターンを期待する投資ほど、リスクも大きくなる傾向があります。
例えば、大きな値下がりに不安を感じる人が、無理をして高いリターンを狙うと、相場が下落したときにつみたて投資を続けることが難しくなるかもしれません。
それならば、期待するリターンを少し抑えてでも、自分が受け入れられる範囲のリスクで長期投資を続けるという考え方もあります。
「72の法則」で目標とする利回りと運用期間を考えれば、実はそれほど大きなリターンを目指さなくても「ちょうどいい」資産形成を目指せることに気づくのではないでしょうか。
大きな利益を追い求めるハイリスク・ハイリターンだけでなく、リスクとリターンのバランスを重視したミドルリスク・ミドルリターンも、資産形成の選択肢のひとつといえそうです。
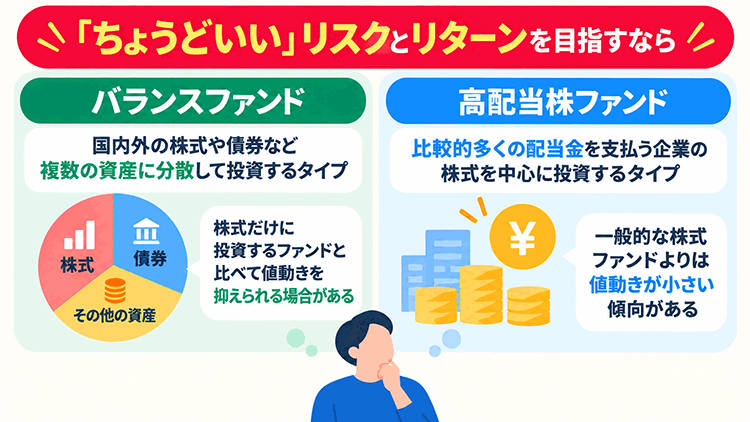
投資信託を選ぶ際も、過去の高いリターンから株式ファンドが人気ですが、今後も同様の成果が得られるとは限りません。もちろん、利益が大きいに越したことはありませんが、本当にそれだけのリスクを負ってまでリターンを目指すべきかどうかは、よく考えるべきでしょう。
そこで、検討したい投資信託のタイプが以下の2つです。
✅バランスファンド
✅高配当株ファンド
バランスファンドは、国内外の株式や債券など複数の資産に分散して投資するタイプです。株式だけに投資するファンドと比べて値動きを抑えられる場合があり、リスクとリターンのバランスを重視する人の選択肢になりそうです。
また、高配当株ファンドは、配当利回りが高い企業などの株式を中心に投資するタイプです。過去のデータを見てみると概ね一般的な株式ファンドよりは値動きが小さい傾向がありますので、大きなリターンを狙いたいけど、ある程度リスクは抑えたいという人の選択肢になりそうです。
「ちょうどいい」リスクとリターンを考えるうえで、こうしたタイプの投資信託を比較してみるのもひとつの方法です。
最後に、リスクとリターンのバランスを考える際に参考となる投資信託をご紹介します。高配当株ファンドはバランスファンドほどではありませんが、過去3年間の値動きが比較的小さかった株式ファンドを選びました。
それぞれの運用方針やリスクの違いを比較しながら、自分にとって「ちょうどいい」ファンドを探してみるのもよさそうです。
国内外の株式、債券、不動産投資信託(REIT)の8つの資産に均等に分散投資するバランス型ファンドです。さまざまな資産に幅広く投資することで、特定の市場の値動きに偏りすぎない運用を目指しています。
世界各国の株式や債券、不動産などに分散投資するバランスファンドです。目標とするリスク水準を年率10%程度に設定し、資産配分を調整しながら、リスクとリターンのバランスを重視した運用を目指します。ここでいうリスク水準とは値動きの大きさを示すもので、期待できる利回りとは異なります。
国内外の株式、債券、不動産投資信託(REIT)に分散投資するバランスファンドです。市場環境に合わせて資産配分を見直しながら、比較的積極的に資産の成長を目指すタイプです。バランス型の中でも、ある程度の値動きを受け入れられる人の選択肢になりそうです。
日経500種平均株価に採用されている企業のうち、予想配当利回りが高い70銘柄程度を中心に投資するファンドです。原則として毎月、投資する銘柄や組入比率を見直すのが特徴です。配当利回りの高い日本株にまとめて投資でき、銘柄の入れ替えもファンドの運用方針に沿って行われます。
25年以上連続して増配している米国企業の株式で構成される「S&P500配当貴族指数」への連動を目指す投資信託です。長年にわたり配当を増やしてきた企業に分散投資できるのが特徴です。
記事作成日:2026年11月6日
